
Autor
El Nobel de Economía de 2026 a Robert E. Hall y Michael Woodford ofrece una magnífica oportunidad para recuperar una vieja controversia: ¿cómo consiguió una determinada representación del capitalismo convertirse en el criterio de cientificidad de la macroeconomía? O, mejor dicho, de una microeconomía agregada que parece necesitar renegar de la autonomía de lo macroeconómico para poder explicarlo. La historia del pensamiento económico enseña, precisamente, que las teorías no compiten únicamente por sus resultados: también discrepan sobre la naturaleza de aquello que pretenden explicar. La obra de Woodford, especialmente Interest and Prices (2003), resulta paradigmática. Su reconstrucción neowickselliana de la política monetaria sitúa los tipos de interés, las expectativas y el equilibrio intertemporal en el centro del análisis. Una contribución indudablemente influyente, aunque acompañada de una curiosidad extraordinaria: podemos construir una teoría monetaria en la que el dinero prácticamente desaparece. Pocas disciplinas pueden presumir de semejante habilidad para prescindir de su objeto de estudio.
La cuestión no pasó inadvertida. En 2006, el Journal of the History of Economic Thought dedicó un simposio a Woodford. Hoover (2006) examinó la convivencia entre su inspiración wickselliana y los fundamentos de la nueva macroeconomía clásica; Laidler (2006) discutió la relación entre la economía de crédito puro de Wicksell y la economía sin efectivo de Woodford; Boianovsky y Trautwein (2006) reconstruyeron esa genealogía; y Mehrling (2006) planteó el desafío que representa la complejidad financiera. Woodford (2006) respondió a sus comentaristas.La lección historiográfica es importante: recuperar a Wicksell no equivale a demostrar que sus problemas monetarios encuentran su culminación natural en el equilibrio general contemporáneo. La historia del pensamiento no debería convertirse en una genealogía retrospectiva donde todos los autores relevantes parecen haber estado esperando pacientemente la llegada de los DSGE.
Desde la economía heterodoxa, la crítica resulta todavía más incisiva. Rogers (2006) cuestionó los fundamentos de la economía sin efectivo: prescindir del dinero físico no significa explicar las relaciones monetarias que hacen posible el crédito, los pagos y la liquidación de obligaciones. El dinero no es simplemente una variable prescindible, sino una institución constitutiva de las relaciones capitalistas. Eliminarlo de la representación no elimina sus contradicciones; únicamente facilita que dejen de incomodar al modelo. Fontana (2007) examinó las diferencias entre Wicksell, Keynes y el Nuevo Consenso Macroeconómico. Lavoie (2006) mostró cómo modificar sus supuestos altera las conclusiones de política económica. Arestis y Sawyer (2008) cuestionaron sus fundamentos, especialmente el papel del tipo natural de interés. Estas contribuciones permiten plantear una pregunta incómoda: ¿y si la inestabilidad no fuese una desviación transitoria respecto a un equilibrio preexistente, sino una característica endógena de una economía monetaria de producción?. También resulta llamativo el momento elegido para conceder el premio. Tras décadas de críticas a los modelos DSGE, especialmente por sus dificultades para incorporar mecanismos financieros, heterogeneidad e inestabilidad endógena, la respuesta dominante ha consistido frecuentemente en introducir nuevas fricciones y mecanismos sin abandonar el núcleo metodológico. Cada crisis parece revelar algo que faltaba en el modelo; cada reconstrucción permite conservar aquello que se había decidido no cuestionar.
La paradoja de la denominación «nuevo keynesianismo» resulta todavía más evidente cuando sus propios defensores reconstruyen su genealogía. Christiano, Eichenbaum y Trabandt (2018, p. 116) reconocen que los modelos DSGE nuevos keynesianos se construyeron sobre la estructura de los modelos de ciclos reales, incorporando rigideces nominales, y sostienen que sería igualmente apropiado denominarlos «DSGE friedmanianos», pues reproducen la concepción monetaria expuesta por Friedman (1968): efectos reales de la política monetaria a corto plazo y neutralidad a largo plazo. Desde la historia del pensamiento económico, la cuestión no es meramente terminológica. Si la arquitectura procede de la tradición neoclásica y la interpretación monetaria remite a Friedman, ¿qué queda exactamente de la economía monetaria de producción de Keynes? La respuesta parece ser que bastan unas rigideces nominales para cambiar de tradición intelectual. Una operación historiográfica admirable: conservar el nombre de Keynes mientras Friedman proporciona buena parte de los fundamentos.
Como he planteado en mi investigación doctoral (Cruz Hidalgo, 2020), la cuestión decisiva es ontológica y de economía política: ¿qué relaciones sociales se reconocen como constitutivas de la economía y cuáles quedan subordinadas a los requisitos de una determinada representación teórica? Si el capitalismo se concibe fundamentalmente como coordinación intertemporal entre agentes optimizadores, la propiedad, el conflicto distributivo, la creación de crédito, las instituciones y el poder financiero pierden centralidad explicativa (ver Figura 1)
Figura 1. Evolución del análisis de una Economía de Intercambio Real
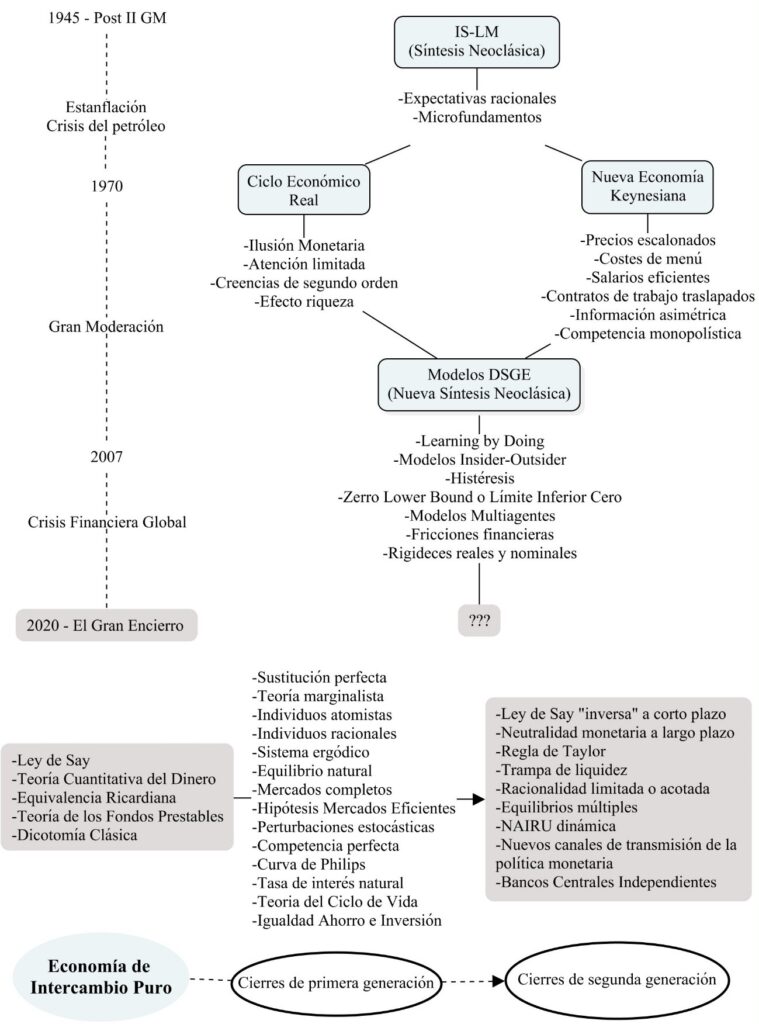
Fuente: Cruz Hidalgo, Esteban (2020).
Entre los trabajos que cuestionaron aspectos de esta arquitectura, Sergi (2018) examinó históricamente su relación con la crítica de Lucas; Romer (2016) denunció la insuficiente disciplina empírica de ciertos desarrollos macroeconómicos; y Stiglitz (2018) cuestionó los microfundamentos dominantes y sus omisiones financieras y distributivas. La coherencia matemática demuestra qué se deduce de unos supuestos, no que esos supuestos describan adecuadamente el capitalismo. Parece una distinción elemental, aunque a veces resulte sorprendentemente revolucionaria.
Sergi (2020) mostró cómo los informes técnicos de los bancos centrales contribuyeron a construir narrativas de consenso y progreso alrededor de los DSGE. La hegemonía científica no depende exclusivamente de resultados empíricos: también se reproduce mediante instituciones, programas de investigación y criterios de autoridad. Una tradición establece qué problemas importan, cómo deben investigarse y qué métodos cuentan como científicos. Después, descubre con satisfacción que sus propios trabajos cumplen admirablemente los requisitos. Por eso, la demanda no consiste en sustituir una ortodoxia por otra ni en renunciar a la formalización. Consiste en exigir pluralismo ontológico, metodológico e institucional efectivo: que las teorías monetarias se evalúen por su capacidad para explicar las relaciones históricas de producción, financiación y distribución, y no únicamente por su conformidad con una arquitectura de equilibrio. El Nobel puede reconocer contribuciones científicas importantes., lo que no puede hacer es resolver por decreto las controversias de la historia del pensamiento económico. Pero sí puede contribuir a la autolegitimación de una tradición que ha alcanzado una posición privilegiada para establecer las reglas, formar a los árbitros y distribuir los reconocimientos. Después, naturalmente, presenta el resultado como una confirmación independiente de su excelencia.
La ironía final es que una disciplina obsesionada con exigir microfundamentos a todas las explicaciones parece haber concedido a sus propios fundamentos metodológicos un privilegio excepcional: el de no tener que fundamentarse. Y quizá ese sea el verdadero mérito institucional del Nobel: conseguir que una tradición se premie a sí misma por haber demostrado, con arreglo a sus propios criterios, que sus criterios eran los correctos. Una demostración perfectamente circular. Por fortuna, rigurosamente microfundamentada.
P.D.: Ya, no es un «verdadero» Nobel.
Referencias bibliográficas
Arestis, P., & Sawyer, M. (2008). A critical reconsideration of the foundations of monetary policy in the new consensus macroeconomics framework. Cambridge Journal of Economics, 32(5), 761–779. https://doi.org/10.1093/cje/ben004
Boianovsky, M., & Trautwein, H.-M. (2006). Wicksell after Woodford. Journal of the History of Economic Thought, 28(2), 171–185. https://www.tandfonline.com/toc/cjht20/28/2
Cruz Hidalgo, E. (2020). Ensayos críticos en Historia del Pensamiento Económico: La evolución de las instituciones capitalistas a través de tres proyectos radicales [Tesis doctoral, Universidad de Extremadura]. Dehesa. https://dehesa.unex.es/bitstream/10662/11764/1/TDUEX_2020_Cruz_Hidalgo.pdf
Fontana, G. (2007). Why money matters: Wicksell, Keynes, and the new consensus view on monetary policy. Journal of Post Keynesian Economics, 30(1), 43–60. https://doi.org/10.2753/PKE0160-3477300102
Friedman, M. (1968). The role of monetary policy. The American Economic Review, 58(1), 1–17. https://www.jstor.org/stable/1831652
Christiano, L. J., Eichenbaum, M. S., & Trabandt, M. (2018). On DSGE models. Journal of Economic Perspectives, 32(3), 113–140. https://doi.org/10.1257/jep.32.3.113
Hoover, K. D. (2006). A Neowicksellian in a new classical world: The methodology of Michael Woodford’s Interest and Prices. Journal of the History of Economic Thought, 28(2), 143–149. https://doi.org/10.1080/10427710600676322
Laidler, D. (2006). Woodford and Wicksell on interest and prices: The place of the pure credit economy in the theory of monetary policy. Journal of the History of Economic Thought, 28(2), 151–159. https://doi.org/10.1080/10427710600719817
Lavoie, M. (2006). A post-Keynesian amendment to the new consensus on monetary policy. Metroeconomica, 57(2), 165–192. https://doi.org/10.1111/j.1467-999X.2006.00238.x
Mehrling, P. (2006). Mr. Woodford and the challenge of finance. Journal of the History of Economic Thought, 28(2), 161–170. https://doi.org/10.1080/10427710600676405
Rogers, C. (2006). Doing without money: A critical assessment of Woodford’s analysis. Cambridge Journal of Economics, 30(2), 293–306. https://doi.org/10.1093/cje/bei060
Romer, P. (2016). The trouble with macroeconomics [Documento de trabajo]. https://paulromer.net/the-trouble-with-macro/WP-Trouble.pdf
Sergi, F. (2018). DSGE models and the Lucas critique: A historical appraisal [Documento de trabajo]. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=3269916
Sergi, F. (2020). The standard narrative about DSGE models in central banks’ technical reports. The European Journal of the History of Economic Thought, 27(2), 163–193. https://doi.org/10.1080/09672567.2019.1651365
Stiglitz, J. E. (2018). Where modern macroeconomics went wrong. Oxford Review of Economic Policy, 34(1–2), 70–106. https://doi.org/10.1093/oxrep/grx057
Woodford, M. (2003). Interest and prices: Foundations of a theory of monetary policy. Princeton University Press.


